Como o split payment afeta o fluxo de caixa das empresas?
Como o split payment da Reforma Tributária pode afetar o fluxo de caixa das empresas?
A Reforma Tributária não vai mudar apenas a forma como as empresas calculam e recolhem seus impostos. As transformações também podem chegar à rotina financeira dos negócios, especialmente na maneira como os valores recebidos pelas vendas serão distribuídos.
Uma das mudanças que merece atenção é o split payment, mecanismo que prevê a separação automática dos tributos no momento da liquidação financeira de uma operação.
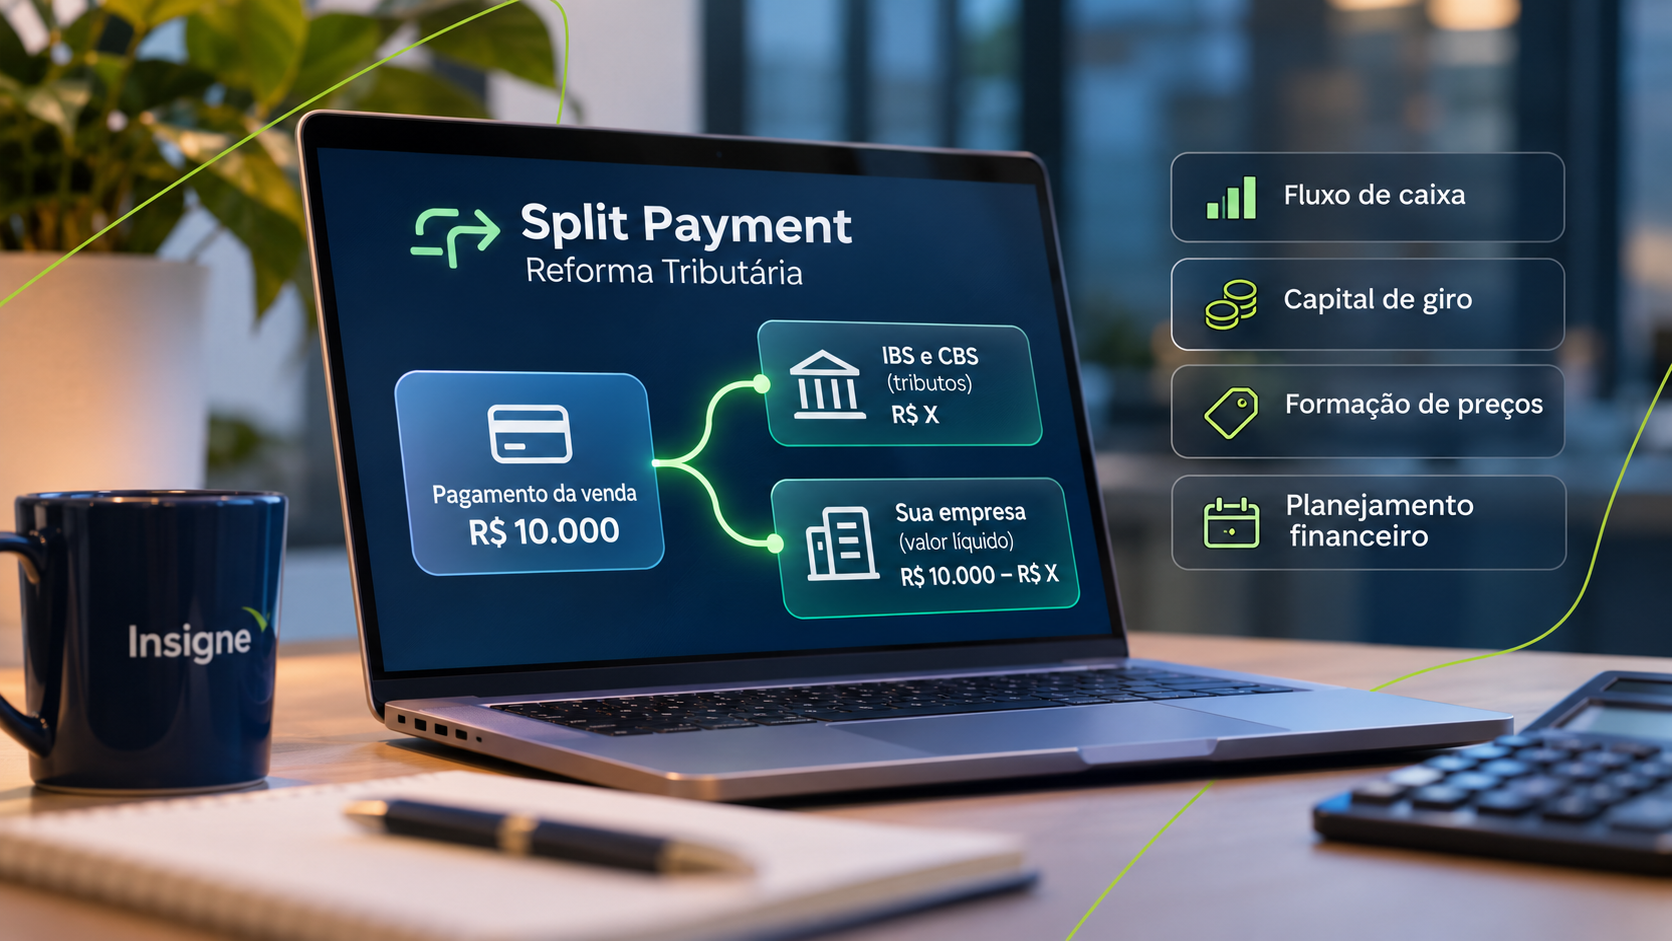
Na prática, isso significa que, em determinadas transações, a parcela correspondente ao IBS e à CBS será direcionada diretamente ao Fisco, enquanto o fornecedor receberá o valor líquido da operação.
Mas o que isso representa para a gestão financeira das empresas? Como o mecanismo pode afetar o capital de giro, o fluxo de caixa e o planejamento financeiro?
Entender essas mudanças com antecedência é fundamental para que gestores e empresários possam avaliar os impactos sobre suas operações e preparar seus negócios para o novo modelo de tributação.
O que é split payment na Reforma Tributária?
O split payment, ou pagamento dividido, é um mecanismo de recolhimento de tributos previsto na Reforma Tributária que permite separar automaticamente o valor dos impostos no momento em que uma transação financeira é liquidada.
Antes de seguir, queremos te contar uma novidade: a Insigne preparou um e-book completo e gratuito para te auxiliar a entender todas as mudanças fiscais que chegam com a Reforma Tributária.
Baixe agora:
O modelo está relacionado aos dois novos tributos sobre o consumo:
- IBS (Imposto sobre Bens e Serviços): de competência compartilhada entre estados e municípios.
- CBS (Contribuição sobre Bens e Serviços): de competência federal.
Com o mecanismo, os prestadores de serviços de pagamento e as instituições responsáveis pela liquidação financeira poderão identificar os valores correspondentes aos tributos e direcioná-los aos órgãos arrecadadores.
Dessa forma, o fornecedor recebe o valor da operação descontada a parcela destinada ao recolhimento do IBS e da CBS.
O objetivo é tornar o recolhimento mais integrado à operação financeira, reduzindo a possibilidade de inadimplência tributária e aproximando o pagamento dos impostos do momento em que o fornecedor recebe pela venda ou prestação de serviço.
Como funciona o split payment na prática?
Para entender o funcionamento, imagine uma empresa que realiza uma venda no valor de R$ 10.000.
Em um modelo tradicional, o valor integral da venda é recebido pela empresa. Posteriormente, os tributos incidentes sobre a operação são apurados e recolhidos conforme as regras e os prazos aplicáveis.
Com o split payment, a dinâmica será diferente: no momento da liquidação financeira, o sistema identifica a parcela correspondente ao IBS e à CBS e realiza a segregação desses valores.
Exemplo ilustrativo:
| Descrição | Valor |
|---|---|
| Valor total da operação | R$ 10.000 |
| Parcela destinada ao IBS e à CBS | R$ X |
| Valor líquido recebido pela empresa | R$ 10.000 – R$ X |
O valor dos tributos dependerá das características da operação, das alíquotas aplicáveis, dos créditos e dos demais critérios previstos na legislação. O exemplo não representa uma alíquota efetiva.
Isso significa que a empresa não terá necessariamente o mesmo volume de recursos disponíveis em sua conta bancária após cada transação.
É importante observar que o split payment não representa a criação de um imposto adicional. Trata-se de uma nova forma de recolhimento dos tributos previstos na Reforma Tributária.
Como o split payment pode afetar o fluxo de caixa das empresas?
O principal ponto de atenção está na mudança entre o momento em que a empresa recebe o dinheiro e aquele em que ocorre a destinação dos tributos.
Hoje, dependendo do regime tributário e da operação, a empresa pode receber o valor integral de uma venda e utilizar parte desses recursos na gestão do negócio antes do vencimento dos tributos.
Com o split payment, a parcela correspondente ao IBS e à CBS será segregada no momento da liquidação financeira, conforme as regras do mecanismo.
Essa mudança exige uma revisão das projeções financeiras e da maneira como os gestores acompanham as entradas e saídas de recursos.
Entre os principais impactos que merecem atenção estão:
1. Mudança na previsão de entradas financeiras
A empresa precisará considerar que o valor bruto das vendas não corresponderá necessariamente ao montante efetivamente disponível em caixa.
Isso exige maior precisão na projeção das receitas e no acompanhamento dos recebimentos.
Negócios que utilizam o valor integral das vendas como referência para compromissos financeiros precisarão revisar seus modelos de planejamento.
2. Necessidade de revisão do capital de giro
O capital de giro é essencial para manter as operações em funcionamento, garantindo recursos para despesas como folha de pagamento, fornecedores, aluguel e outras obrigações.
Com a segregação dos tributos na liquidação financeira, a empresa precisará avaliar se sua estrutura atual de capital de giro continuará adequada.
Esse cuidado é especialmente relevante para negócios com margens reduzidas, ciclos financeiros mais longos ou grande volume de vendas realizadas por meios eletrônicos de pagamento.
3. Atenção às vendas parceladas
Outro ponto importante envolve as operações com pagamento parcelado.
De acordo com a Lei Complementar nº 214/2025, a segregação e o recolhimento dos tributos devem ocorrer proporcionalmente na liquidação financeira de cada parcela.
Isso significa que a empresa precisa considerar a dinâmica dos recebimentos parcelados em suas projeções financeiras.
Além disso, a legislação estabelece que a antecipação de recebíveis não altera a obrigação de segregação e recolhimento dos tributos conforme os momentos de liquidação previstos.
Portanto, empresas que utilizam antecipação de recebíveis como estratégia de financiamento precisarão avaliar como o mecanismo se relacionará com suas operações.
4. Revisão dos processos de conciliação financeira
A integração entre documentos fiscais, transações de pagamento e informações tributárias ganhará ainda mais importância.
As empresas precisarão acompanhar se os valores recebidos, os tributos segregados e as informações registradas nos sistemas estão consistentes.
Isso exige integração entre as áreas fiscal, contábil e financeira, além de processos de conciliação mais estruturados.
5. Reavaliação da formação de preços e das margens
O split payment também reforça a importância de compreender a composição dos preços e a rentabilidade das operações.
A empresa precisa saber quanto efetivamente recebe por venda, quais são seus custos, qual é a carga tributária aplicável e como os créditos tributários podem influenciar o resultado.
Uma gestão de preços baseada apenas no faturamento bruto pode deixar de representar adequadamente a realidade financeira do negócio.
O split payment será obrigatório em 2027?
A implementação do split payment será gradual, conforme previsto na Lei Complementar nº 214/2025 e na regulamentação posterior.
Em 2026, o mecanismo avançou para uma etapa de preparação tecnológica. A Receita Federal anunciou o início dos testes de integração entre os prestadores de serviços de pagamento e a Plataforma Pública do Split Payment a partir de 15 de outubro de 2026.
Essa etapa ocorre em ambiente controlado e não representa o início do recolhimento definitivo dos tributos por meio do mecanismo nas operações reais.
Para 2027, a implementação está prevista de forma progressiva, com etapas e condições operacionais específicas.
A primeira fase poderá contemplar determinadas operações entre contribuintes do regime regular, enquanto a expansão para outras operações e instrumentos de pagamento dependerá da regulamentação e do cronograma de implantação.
Por isso, não é adequado considerar que todas as empresas passarão a operar imediatamente com o split payment em janeiro de 2027.
O acompanhamento dos atos conjuntos da Receita Federal e do Comitê Gestor do IBS será fundamental para compreender os prazos e as condições aplicáveis a cada operação.
Quais empresas devem se preocupar com o split payment?
O tema merece atenção de empresas que realizam operações sujeitas ao IBS e à CBS, especialmente aquelas que possuem grande volume de transações financeiras e dependem de previsibilidade de caixa.
Alguns segmentos podem precisar de atenção especial:
- Varejo: negócios com grande volume de vendas e recebimentos por cartões, Pix e outros meios eletrônicos.
- Comércio eletrônico: empresas que operam com plataformas digitais e diferentes intermediadores de pagamento.
- Indústria: organizações que trabalham com ciclos de produção, estoques e prazos de recebimento mais longos.
- Prestadores de serviços: empresas que recebem por contratos recorrentes, pagamentos parcelados ou diferentes meios de cobrança.
- Empresas com margens reduzidas: negócios que precisam de controle rigoroso sobre custos, despesas e capital de giro.
O impacto efetivo dependerá do enquadramento tributário, da natureza das operações, dos meios de pagamento utilizados e das regras específicas de implementação.
Por isso, a análise precisa considerar a realidade financeira e tributária de cada empresa.
Como preparar o fluxo de caixa da empresa para o split payment?
A adaptação ao novo modelo não deve começar apenas quando o mecanismo estiver plenamente implementado.
O ideal é utilizar o período de transição para revisar processos, identificar vulnerabilidades e fortalecer o planejamento financeiro.
Algumas medidas podem ajudar:
1. Revise suas projeções de fluxo de caixa
Avalie as entradas e saídas previstas e considere o impacto da segregação dos tributos sobre os valores efetivamente disponíveis.
2. Mapeie os meios de pagamento utilizados
Identifique o volume de vendas realizado por cartões, Pix, boletos e outros instrumentos. Entenda como cada modalidade poderá se relacionar com o mecanismo.
3. Analise a estrutura de capital de giro
Verifique se os recursos disponíveis são suficientes para sustentar a operação, considerando fornecedores, folha de pagamento, despesas fixas e investimentos.
4. Revise a política de preços e margens
Avalie a rentabilidade dos produtos e serviços considerando os tributos incidentes, os custos operacionais e os créditos tributários aplicáveis.
5. Integre as informações financeiras, fiscais e contábeis
A comunicação entre os setores será essencial para garantir consistência nos registros, conciliação dos recebimentos e acompanhamento das obrigações tributárias.
6. Acompanhe as atualizações da regulamentação
A implementação gradual exige atenção às normas técnicas, aos atos conjuntos e às orientações oficiais sobre o funcionamento do split payment.
O que a Reforma Tributária exige da gestão financeira das empresas?
A Reforma Tributária amplia a importância de uma gestão financeira integrada à estratégia empresarial.
O split payment é um exemplo de como uma mudança na legislação pode transformar processos que, à primeira vista, parecem restritos à área fiscal, mas que também influenciam o planejamento de caixa, a formação de preços e a tomada de decisões.
Empresas que conhecem seus números, acompanham seus indicadores e mantêm processos bem estruturados tendem a ter melhores condições de avaliar os impactos e organizar sua adaptação.
Mais do que acompanhar as mudanças na legislação, este é o momento de olhar para a saúde financeira do negócio, identificar riscos e preparar a operação para um novo cenário tributário.
Sua empresa sabe quanto realmente terá disponível em caixa com as mudanças da Reforma Tributária?
A Insigne acredita que uma gestão eficiente começa com informação, planejamento e proximidade.
Nosso time atua de forma consultiva para apoiar empresas na organização de suas rotinas contábeis, fiscais e financeiras, contribuindo para decisões mais seguras e uma gestão preparada para os desafios do negócio.
Entre em contato com a Insigne e avalie como fortalecer o planejamento financeiro da sua empresa diante da Reforma Tributária.
Insigne. Proximidade que surpreende. De hoje, pra sempre.
Referências oficiais
- Lei Complementar nº 214/2025, com alterações da LC nº 227/2026 — Câmara dos Deputados.
- Decreto nº 12.955/2026 — regulamentação do IBS e da CBS.
- Receita Federal — Comunicado sobre o início dos testes da Plataforma Pública do Split Payment, publicado em 30 de setembro de 2026.
- Ministério da Fazenda — Atualizações sobre os próximos passos da regulamentação da Reforma Tributária, novembro de 2026.